Nos communications
20 novembre 2026

Article rédigé le 3 novembre 2026, sur la base du projet de loi de finances n° 3210 déposé le 1er octobre 2026. Le texte n’est pas adopté : chaque mesure peut encore évoluer.
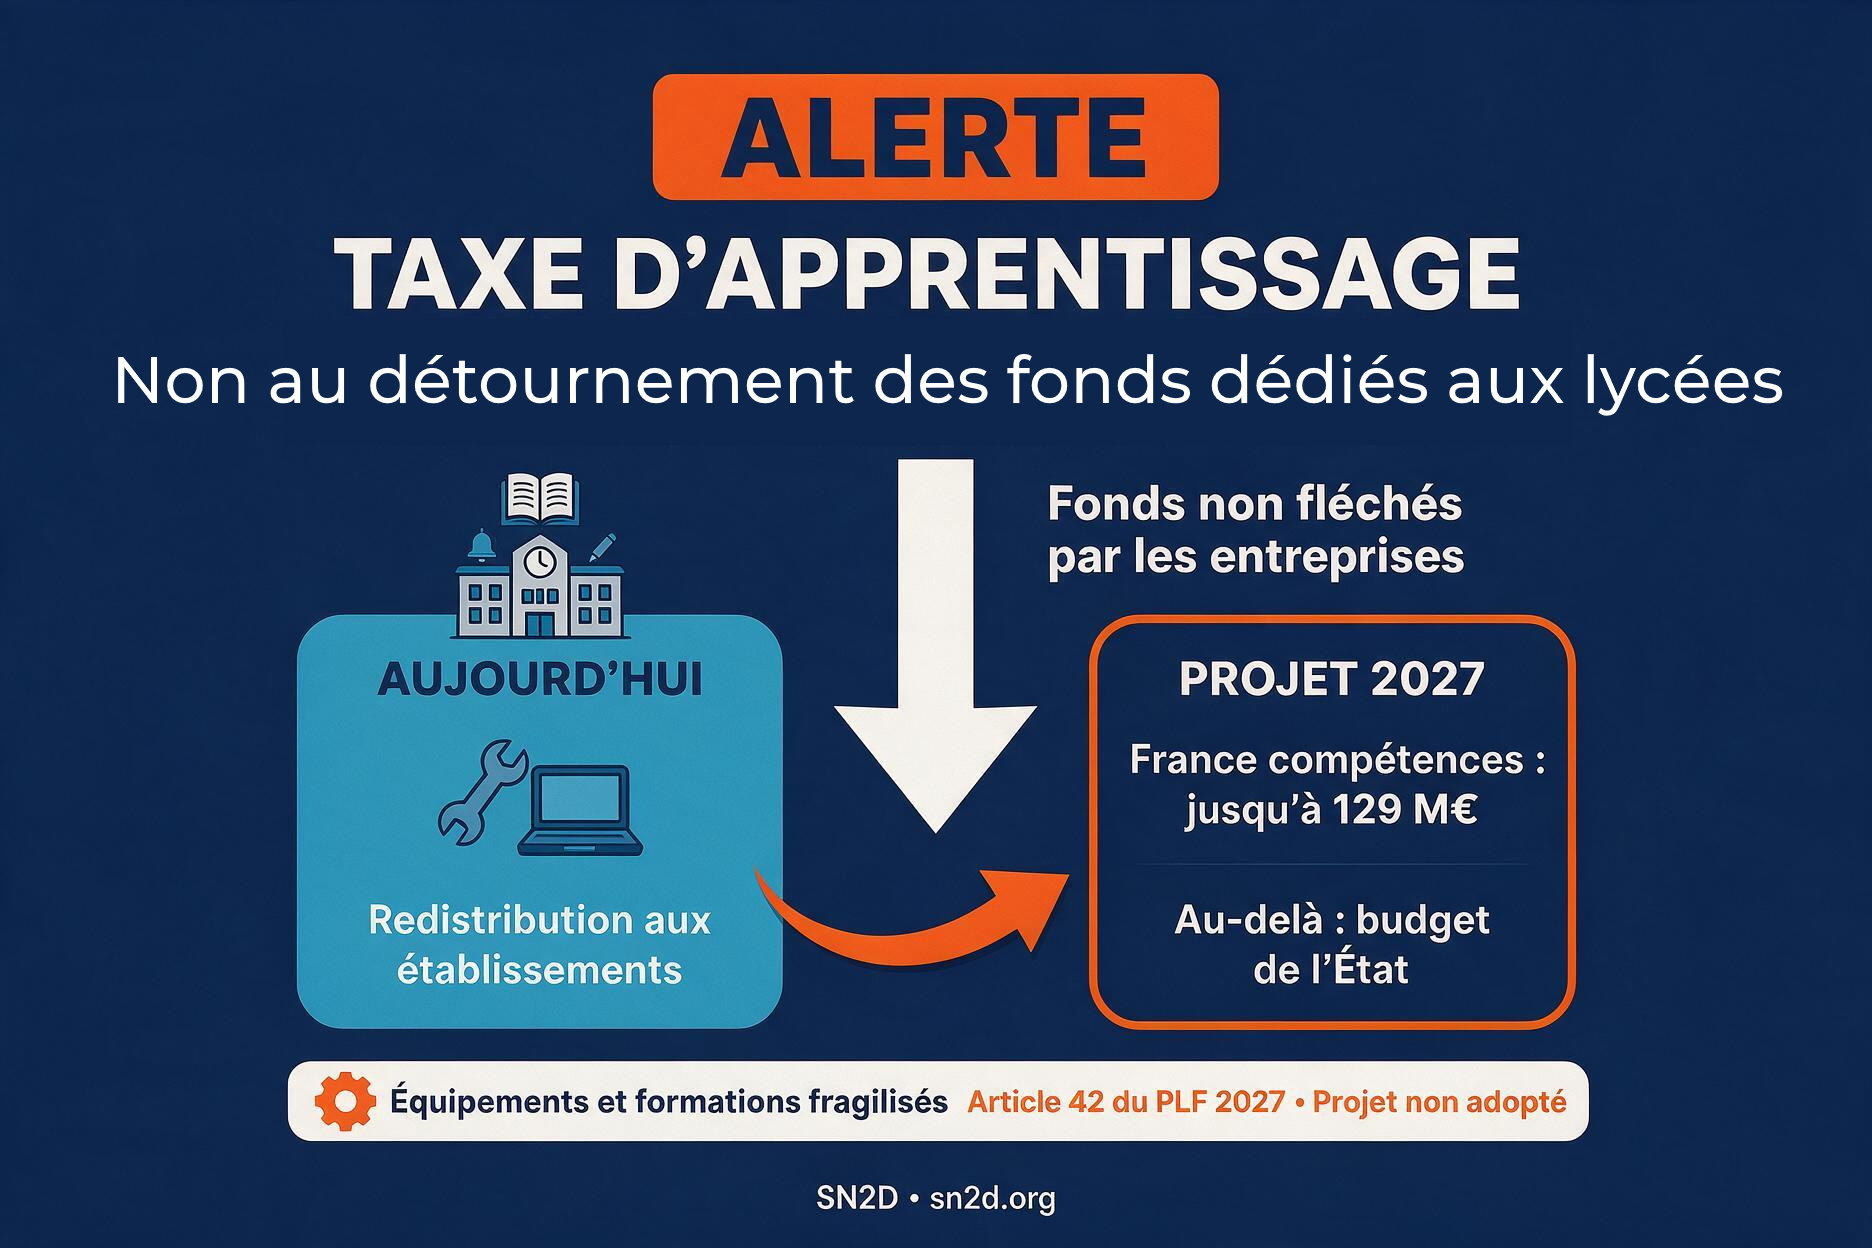
Aujourd’hui, la part de la taxe d’apprentissage que les entreprises ne flèchent vers aucun établissement est redistribuée aux établissements de formation initiale, lycées professionnels et technologiques compris. L’article 42 du PLF 2027 prévoit de la verser à France compétences, dans la limite de 129 M€ en 2027, puis à l’État pour le surplus. Pour les lycées, c’est la fin d’une ressource d’équipement qui leur parvenait sans démarche particulière.
La taxe d’apprentissage est fixée à 0,68 % de la masse salariale (0,44 % en Alsace-Moselle), selon l’article L. 6241-1 du code du travail. L’article L. 6241-2 la répartit en deux parts :
Le solde est versé de deux façons :
Les établissements éligibles (L. 6241-5) comprennent notamment les EPLE du second degré, les établissements privés sous contrat ou habilités à recevoir des boursiers nationaux, et les établissements d’enseignement supérieur publics ou privés. Les dépenses concernées (L. 6241-4) portent sur la formation initiale professionnelle et technologique, avec enregistrement au RNCP.
C’est là que se joue l’enjeu 2027. Les sommes que les employeurs n’ont pas affectées sur SOLTéA sont aujourd’hui redistribuées par la CDC selon l’article R. 6241-28 du code du travail (partie réglementaire), complété par un arrêté de critères. Deux logiques s’additionnent :
Selon le bilan publié par la CDC pour une campagne récente, la répartition s’établissait à 40 % pour l’enveloppe géographique et 60 % pour l’enveloppe métiers en tension, pour environ 129,6 M€ répartis. Ce sont ces redistributions que les établissements appellent parfois « fonds libres » ou « reliquats ».
L’article 42 du PLF s’intitule « Dispositions relatives à l’affectation de ressources à des tiers ». Son paragraphe III complète le II de l’article L. 6241-2 par deux alinéas :
« 3° À France compétences, pour la fraction de la part mentionnée au 1° du présent II qui n’a pas été affectée par l’intermédiaire de la Caisse des dépôts et consignations aux établissements destinataires, dans la limite d’un plafond fixé chaque année en loi de finances ; « 4° À l’État, pour la fraction de la part mentionnée au 1° du présent II qui n’a pas été affectée […] aux établissements destinataires, supérieure au plafond mentionné au 3°. »
Le même paragraphe (III-B) fixe le plafond à 129 000 000 € pour 2027. Le paragraphe V précise que l’article entre en vigueur le 1er janvier 2027.
En clair : tout ce qui n’a pas été fléché par les entreprises vers un établissement cesse d’être redistribué. Cela va d’abord à France compétences jusqu’à 129 M€, puis à l’État pour le surplus.
Les évaluations préalables du projet de loi indiquent que les dispositions réglementaires qui permettaient à la CDC d’affecter ces fonds devront être adaptées ou abrogées : les articles R. 6241-20, R. 6241-25, R. 6241-28-1 et R. 6241-28-2 seraient modifiés, et l’article R. 6241-28 abrogé. Ce dernier est précisément celui qui organise la redistribution géographique et « métiers en tension ». Le même document reconnaît que la mesure « entraîne un transfert à France compétences d’une partie des fonds aujourd’hui versés […] aux établissements bénéficiaires ».
Le projet annuel de performances 2027 (mission Travail et emploi) confirme la logique : le solde est reversé aux bénéficiaires désignés par les employeurs ou, à défaut et à compter de 2027, à France compétences.
Le PLF 2027 prévoit par ailleurs que France compétences ne recevra aucune subvention d’équilibre de l’État en 2027, et abaisse le plafond de la contribution unique à la formation professionnelle et à l’alternance qui lui est affectée (10,279 Md€ pour un rendement prévisionnel d’environ 11,38 Md€). Le plafond de 129 M€ correspond au niveau du solde non fléché constaté en 2025 (autour de 128,8 à 128,9 M€ selon les sources).
Pour les organisations qui contestent la mesure, dont la CDEFI, France Universités, la CGE, l’UGEI et la Fesic dans un communiqué commun du 12 octobre 2026, ces fonds compensent le retrait de la subvention de l’État à France compétences et le reste rejoint le budget général, sans bénéfice pour la formation des élèves et des étudiants. C’est également la lecture développée dans la note de synthèse du 15 octobre 2026. Le Gouvernement présente, lui, la mesure comme une conséquence de l’amélioration de la situation financière de France compétences.
Pour un lycée professionnel ou technologique, la redistribution des fonds libres joue souvent le rôle de filet de sécurité : renouvellement d’équipements de plateau technique, consommables de travaux pratiques, licences de logiciels métiers, y compris pour les établissements peu sollicités par les entreprises.
Selon les estimations de la note de synthèse du 15 octobre 2026, les lycées professionnels et technologiques recevraient une part importante de ces reliquats (de l’ordre de 40 à 50 %), avec une perte annuelle moyenne estimée entre 20 000 et 60 000 € par établissement, et davantage pour des lycées industriels préparant à des métiers en tension (80 000 à 100 000 €). Ces montants sont des estimations, pas des données officielles : le PLF ne chiffre pas l’impact par établissement.
Le tableau ci-dessous reprend deux cas illustratifs (taxe d’apprentissage 2025) :
| LPO de 1 200 élèves | LP de 320 élèves | |
| Taxe d’apprentissage 2025 reçue | 150 000 € | 97 000 € |
| dont fonds fléchés par les entreprises | 52 000 € | 46 000 € |
| dont fonds libres (redistribués) | 98 000 € | 51 000 € |
| Perte annuelle en 2027 (à dotation égale) | -98 000 € | -51 000 € |
Dans ces deux exemples, plus de la moitié de la taxe perçue provient des fonds libres, et seules les sommes fléchées explicitement resteraient acquises.
| Élément | Situation actuelle | Projet 2027 (article 42 du PLF) | Textes de référence |
| Taux global | 0,68 % de la masse salariale (0,44 % en Alsace-Moselle) | Inchangé | L. 6241-1 |
| Part principale | 0,59 %, reversée à France compétences pour l’apprentissage | Inchangée | L. 6241-2, I |
| Solde | 0,09 %, versé via la CDC aux établissements désignés par l’employeur, et aux CFA pour leurs dépenses d’équipement | Inchangé pour les fonds fléchés Versés à France compétences pour les fonds non fléchés | L. 6241-2, II, 1° et 2° ; L. 6241-4 ; L. 6241-5 |
| Surplus au-delà du plafond | Pas de notion de plafond : tout est redistribué | Plafond de 129 M€ en 2027, surplus versé à l’État | L. 6241-2, II, 4° (nouveau) |
Le PLF fait plusieurs centaines de pages et la taxe d’apprentissage n’apparaît pas dans son titre. Voici une méthode pour retrouver les éléments clés par vous-mêmes.
Le projet de loi de finances pour 2027 est le texte n° 3210 sur le site de l’Assemblée nationale (dossier législatif « Projet de loi de finances pour 2027 »). Utilisez le texte initial en PDF et sa fonction de recherche. Les numéros de pages cités ci-dessous valent pour le PDF que nous avons consulté et peuvent varier d’une version à l’autre : fiez-vous aux mots-clés.
L’article 42 est dans la première partie du PLF (« Conditions générales de l’équilibre financier »), au chapitre des ressources affectées à des tiers. Son titre : « Dispositions relatives à l’affectation de ressources à des tiers ». Recherchez :
Sous le texte de l’article se trouve un tableau listant les impositions affectées à des tiers. La taxe d’apprentissage y apparaît sans précision, à la ligne 41 de l’état annexé (autour de la page 132 du PDF). Le détail est dans les alinéas qui suivent le tableau (pages 142-143), en particulier le paragraphe III, alinéas 12 à 15 dans la numérotation du document.
Sur Légifrance (ou le Code du travail numérique), ouvrez les articles L. 6241-2, L. 6241-4, L. 6241-5 et R. 6241-28. Lisez-les avant les modifications : on comprend plus vite ce qui disparaît. Attention : la partie législative (L.) est modifiée par le PLF, mais la partie réglementaire (R.) sera adaptée ensuite par décret.
Sur la page du dossier législatif, la rubrique « Amendements » permet de rechercher par article. Cherchez ceux déposés sur l’article 42 (en particulier les amendements de suppression de la mesure) ainsi que ceux « après l’article 42 » qui concernent la taxe d’apprentissage. De nombreux amendements concernent l’apprentissage, mais ils portent sur d’autres dispositions que le solde.
Le PLF 2027 a été déposé le 1er octobre 2026 et est examiné en première lecture à l’Assemblée nationale. Plusieurs organisations de l’enseignement supérieur ont demandé la suppression de la disposition concernant la taxe d’apprentissage. Le calendrier constitutionnel prévoit une adoption définitive avant la fin de l’année, mais le texte peut changer à chaque étape.
En attendant, quelques réflexes pour les DDFPT :